LTV: cuánto debes frente a lo que vale tu auto
Tu crédito y tu auto cambian de valor a ritmos distintos. Entender esa diferencia te ayuda a evaluar el enganche, el plazo y lo que pasaría si necesitas vender antes de terminar de pagar.
¿Qué es el LTV?
LTV = saldo pendiente del crédito ÷ valor del auto × 100.
LTV significa Loan to Value por sus siglas en inglés: relación entre la deuda y el valor del vehículo. Al contratar, compara el monto financiado y el valor del auto que estima la institución; después, compara el saldo y el valor del auto a cierta fecha.
| Resultado | Qué significa |
|---|---|
| Menor a 100% | El auto vale más que el saldo del crédito. |
| Igual a 100% | El saldo y el valor del auto son iguales. |
| Mayor a 100% | Debes más de lo que vale el auto. |
1. Tu auto pierde valor mientras lo pagas
La depreciación es la pérdida de valor con el tiempo. El precio que pagaste al comprar el auto puede ser mayor que el monto que obtendrías al venderlo después.
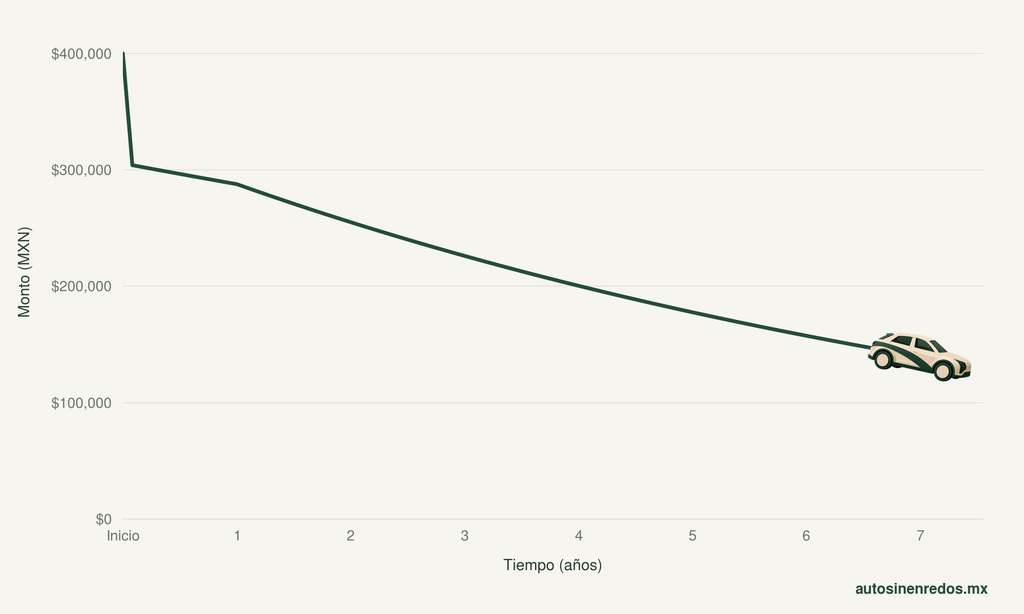
En este ejemplo, el valor baja de $400,000 a $304,000 en el primer mes. Es un supuesto de la simulación, no una pérdida universal de 24% para todos los autos. La fuerte caída de valor al inicio se debe en gran parte a los impuestos (IVA e ISAN), que al ser impuestos que recibe el gobierno, no son realmente parte del valor real del vehículo. Posteriormente, el valor del vehículo va disminuyendo en una curva que se desacelera con el tiempo. En este caso, podemos observar que el valor del vehículo al cuarto año es prácticamente la mitad de cuando era nuevo.
2. No todos los vehículos se deprecian igual
El modelo, la demanda, el kilometraje y el estado del vehículo influyen en su valor de reventa. Por eso mostramos tres escenarios: depreciación baja, normal y alta.
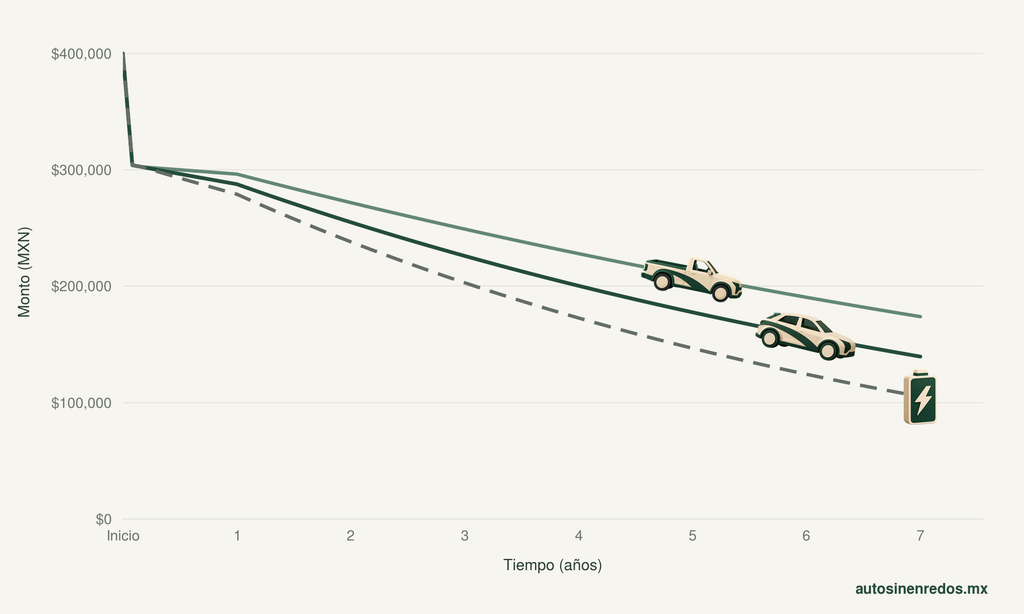
Las curvas no son valuaciones de categorías o modelos específicos, aunque sí podemos ver algunas tendencias. Por ejemplo, algunas pick ups de trabajo suelen tener depreciaciones menores al mantener una alta demanda en el mercado de seminuevos. En cambio, varios vehículos eléctricos presentan una mayor devaluación debido mayormente a la degradación de la batería.
3. Pagar la mensualidad no reduce la deuda por el mismo monto
El saldo insoluto es el capital que todavía debes. En un crédito de pagos fijos con intereses, una parte de cada pago cubre intereses y otra reduce el capital. El saldo suele bajar más lentamente al principio y más rápido al final.
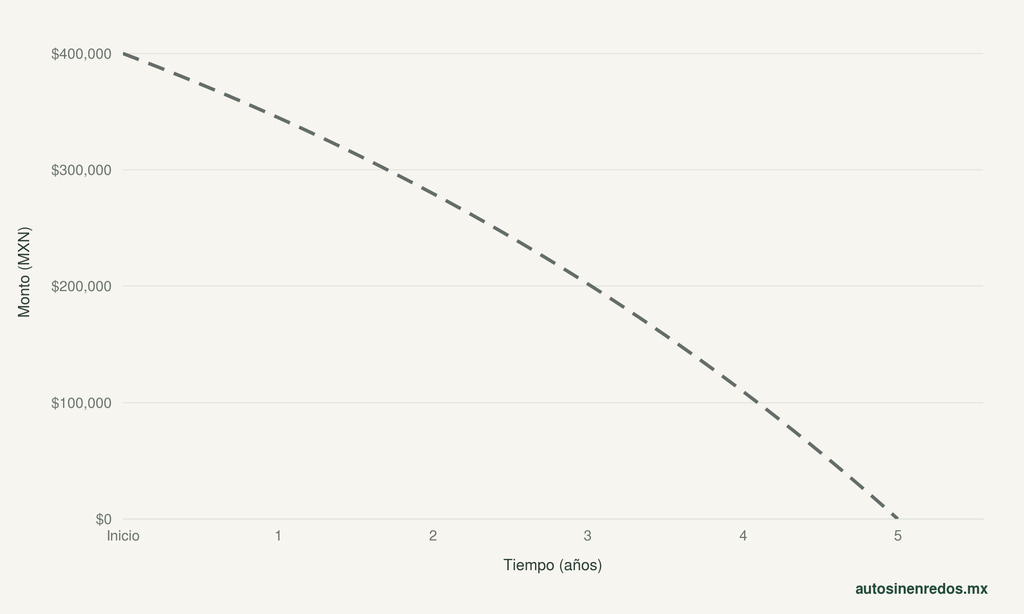
En esta simulación, un crédito de 5 años inicia con un saldo de $400,000, la mensualidad es aproximadamente $10,025. Después de 3 años, todavía debes alrededor de $200,000 de capital.
4. La tasa también cambia la curva de tu deuda
Aquí comparamos el mismo monto y plazo con tasas anuales de 0%, 14.99% y 50%. Cada escenario tiene una mensualidad distinta para liquidar el crédito en 60 meses.
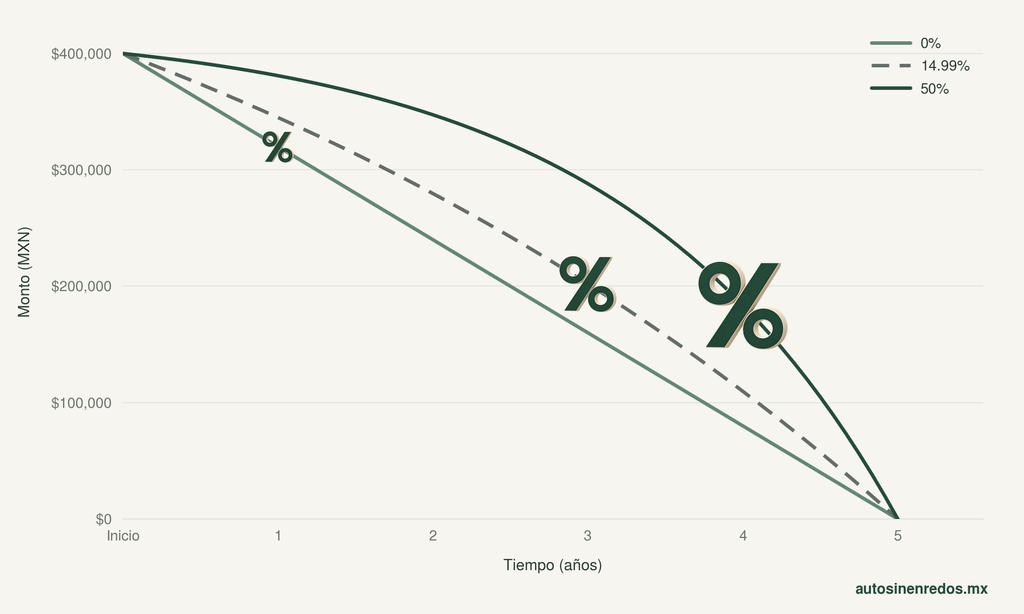
Sin intereses, el capital baja en línea recta. En los ejemplos con tasas mayores, la curva permanece más alta durante más tiempo con una mensualidad mayor.
5. Cuando debes más de lo que vale tu auto
Al juntar ambas curvas aparece el riesgo: el saldo del crédito puede superar el valor del vehículo, incluso si pagas puntualmente.
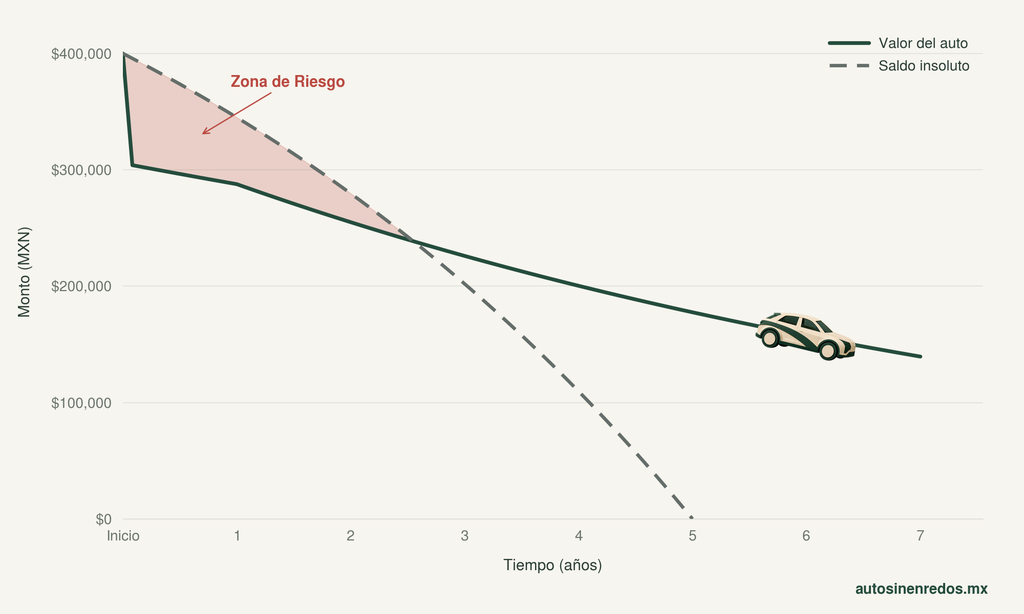
Al mes 12 de este ejemplo:
- Valor estimado del auto: $287,692.
- Saldo del crédito: $345,011.
- LTV: 119.9%.
Si lo vendieras por ese valor, faltarían aproximadamente $57,319 para cubrir el capital pendiente, antes de otros costos.
En esta simulación, el saldo insoluto cae por debajo del valor del auto alrededor del mes 31.
6. El enganche te ayuda a reducir esa diferencia
Un enganche mayor reduce el monto que financias y el LTV inicial. Manteniendo el mismo auto, plazo y tasa, observa qué cambia.
Enganche de 15%: $60,000
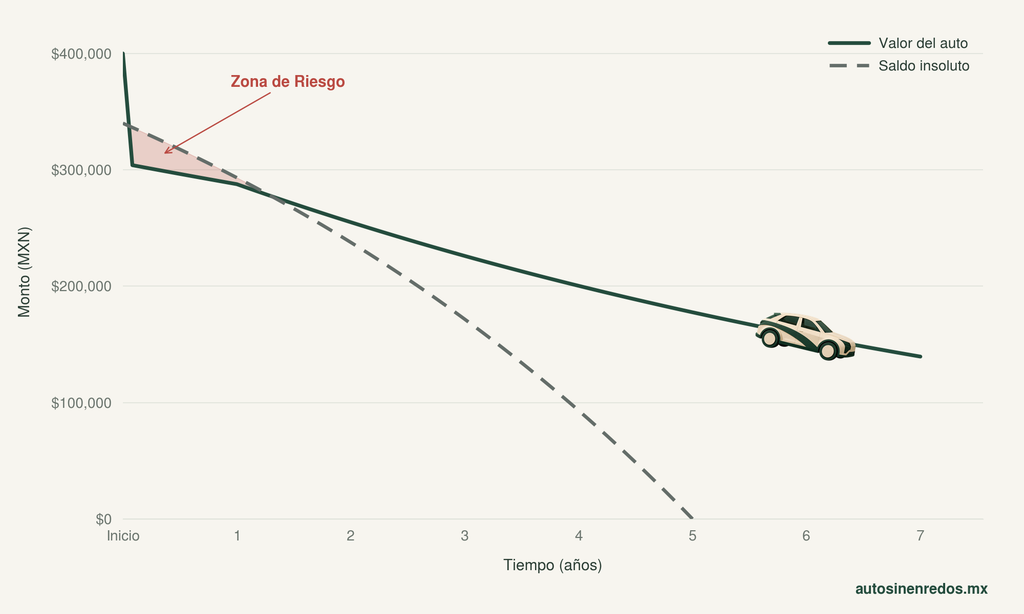
Financias $340,000. La zona roja se reduce, pero todavía aparece durante los primeros meses. En este ejemplo, el saldo vuelve a quedar por debajo del valor del auto alrededor del mes 16.
Enganche de 30%: $120,000
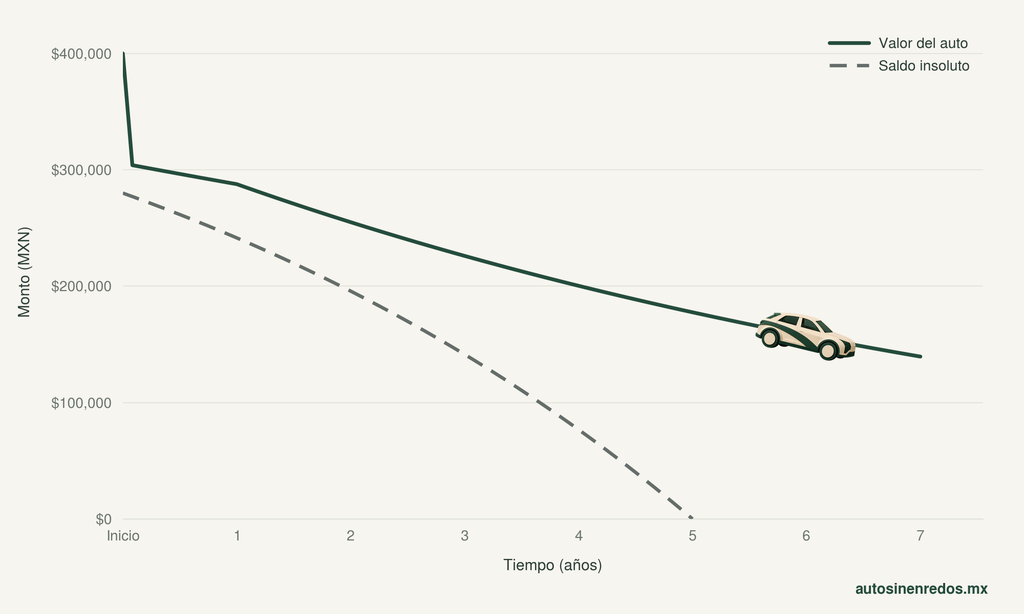
Financias $280,000. Con los supuestos de esta simulación, el saldo permanece por debajo del valor del vehículo durante todo el crédito.
Enganche de 45%: $180,000
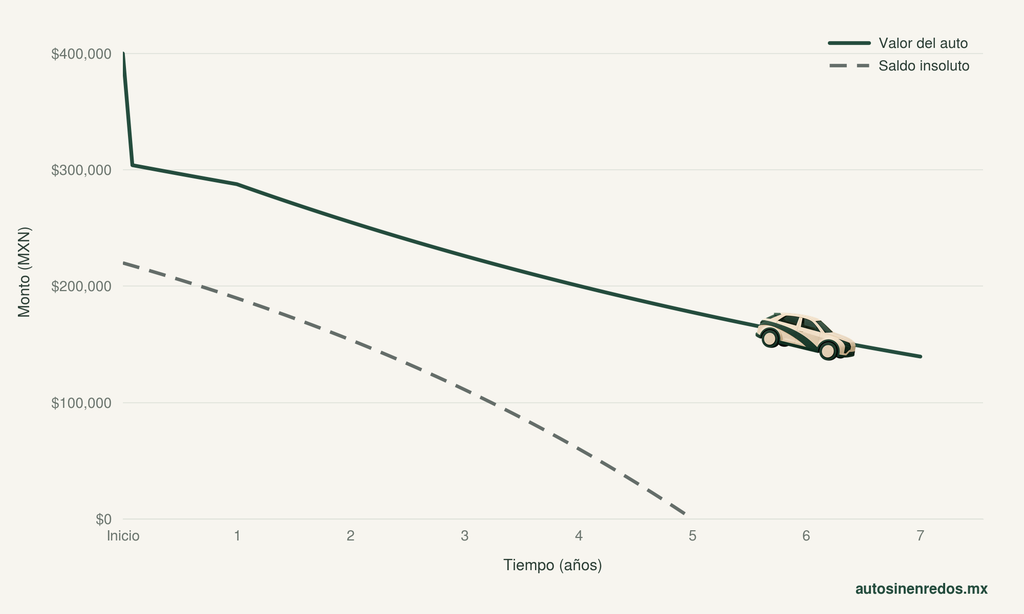
Financias $220,000. Tienes un margen mayor entre el valor del auto y la deuda, a cambio de aportar más dinero al inicio.
Estos porcentajes son ejemplos. El enganche adecuado también depende de tu presupuesto y de la liquidez que necesitas conservar.
Ahora que ya entiendes el efecto del enganche
La garantía que una financiera tiene para poder cobrar las mensualidades del crédito es el mismo vehículo. Al ser regularmente créditos prendarios, en caso de impago, la financiera puede hacer una reposesión del vehículo para venderlo a un tercero y recuperar el saldo pendiente.
Por ello es que una financiera exigirá enganches de acuerdo al perfil crediticio del solicitante. En caso de clientes con un Perfil Excelente, podrían solicitar 10% o menos de enganche, que aunque puede presentar una zona de riesgo, por el perfil del cliente estarían dispuestos a asumirlo. En cambio, para clientes de mal historial crediticio, probablemente solicitarán enganches superiores al 30% buscando que no exista una zona de riesgo.
Preguntas que conviene hacer antes de firmar
- ¿Cuánto capital deberé después de 12, 24 y 36 meses?
- ¿El monto financiado incluye seguros, comisiones o productos adicionales?
- ¿Cómo se aplican los abonos a capital y cuáles son sus condiciones?
- ¿Cómo se calcula la indemnización del seguro en robo o pérdida total?
Pide la tabla de amortización para revisar cómo evolucionará tu crédito.
Pro tip: Si planeas cambiar de auto antes de liquidarlo, compara una oferta realista de compra con el monto de liquidación que te indique la financiera para esa fecha. Esa diferencia importa tanto como la mensualidad de tu siguiente crédito.
Dudas frecuentes
¿Un LTV menor a 100% significa que puedo pagar el crédito?
No. Compara deuda y valor del vehículo; no mide cuánto dinero tienes disponible cada mes. También necesitas evaluar tu presupuesto.
¿Dar 30% de enganche garantiza que nunca estaré en zona de riesgo?
No. Aquí funciona con una depreciación, tasa y plazo específicos. Un valor de reventa menor (por siniestros por ejemplo) o conceptos adicionales financiados pueden cambiar el resultado.
¿El seguro siempre liquida todo el crédito?
No necesariamente. La indemnización depende de la cobertura, la base de valor asegurado, los deducibles y las condiciones de la póliza. Compara lo que cubriría con tu deuda pendiente.
¿Un plazo más largo puede afectar el LTV?
Sí. Puede bajar la mensualidad, pero también mantener la deuda por más tiempo mientras el auto sigue depreciándose. Compara el saldo futuro, además del pago mensual.
Acerca de estas gráficas
Son simulaciones educativas para un auto de $400,000. El valor estimado se muestra durante siete años; los créditos se liquidan en cinco, con pagos puntuales y sin abonos extraordinarios.
Las comparaciones de enganche utilizan tasa anual de 14.99%. El cálculo considera amortización mensual e IVA de 16% sobre los intereses, conforme al modelo utilizado; no incluye seguros, comisiones ni otros productos financiados. La tasa de 50% es un escenario ilustrativo, no una referencia de mercado.
Las curvas de depreciación son supuestos, no estadísticas representativas de todos los autos en México. “Zona de Riesgo” identifica únicamente dónde el saldo supera el valor estimado; quedar fuera de ella no elimina los demás riesgos del crédito.