Seguros en tu crédito automotriz: qué protegen y qué revisar
En una cotización pueden aparecer varios seguros. Algunos protegen el auto; otros, la deuda o tus pagos. Identifica qué contratas, cuánto cuesta y cuándo podrías usarlo.
Esta guía reúne las familias de productos que regularmente puedes encontrar en México. La oferta varía por financiera, aseguradora y plan: no todos se venden por separado ni aplican a todos los clientes.
Para proteger el auto
Seguro del auto o de daños
Atiende daños al vehículo, robo total y responsabilidad frente a terceros, según las coberturas contratadas. Para financiar un auto suele solicitarse cobertura amplia. Pueden contener diferentes coberturas, las más comunes son:
Robo:
Cubre en caso de pérdida total por robo, regularmente se cobra un deducible que es un porcentaje del valor del auto. Ejemplo: para un auto de $400,000, un deducible de 10% implica que el asegurado tendrá que cubrir $40,000, por lo que la indemnización será por $360,000. En cambio, un deducible de 5% implica que el asegurado tendrá que cubrir $20,000, por lo que la indemnización será por $380,000. Deducibles menores regularmente implican costos más altos de póliza.
Daños Materiales:
Cubre en caso de daños a la unidad asegurada, regularmente se cobra un deducible que es un porcentaje del valor del auto. Si el deducible es mayor que el costo de la reparación, usualmente el asegurado pagará directamente la reparación. Ejemplo: para un auto de $400,000, un deducible de 10% será de $40,000. Si la reparación tiene un costo de $35,000, el asegurado deberá pagar la reparación directamente y la aseguradora no realizará ningún pago. En cambio, un deducible de 5%, será de $20,000, en este caso, la aseguradora pagará la reparación completa y el cliente únicamente desembolsará los $20,000. Deducibles menores regularmente implican costos más altos de póliza.
Back to Home:
Esta cobertura está ligada a Daños materiales. Normalmente las pólizas de seguros para autos nuevos contemplan que en caso de Daños Materiales al vehículo asegurado durante los primeros 12 meses, el vehículo será reparado en taller de Agencia de La Marca con piezas nuevas, y años subsecuentes, el vehículo usualmente será reparado en taller Autorizado (No en Agencia de la Marca) y con piezas reparadas. Aquellas pólizas que tienen Back to Home, por lo regular aseguran que durante toda la vigencia del crédito, el vehículo será reparado en Agencia de la Marca con piezas nuevas. Esta cobertura por lo regular sólo está disponible en seguros ofrecidos por la Financiera de Marca.
Responsabilidad Civil (RC):
Cubre los daños ocasionados a terceros en sus bienes o en sus personas. Por lo regular deben cubrir al menos $3,000,000 de pesos Mexicanos aunque se recomienda siempre un monto mayor. Por lo regular NO requiere el pago de un deducible, en cuyo caso no hace falta que el asegurado pague alguna cantidad para que el seguro cubra los daños a un tercero. Actualmente están surgiendo algunos seguros que sí cobran deducible en RC, especialmente para pólizas de uso Uber, por lo que es importante confirmar si tu póliza lo tiene.
Gastos Médicos a Ocupantes:
Cubren los daños sufridos a los ocupantes del vehículo durante un accidente.
Cristales:
Cubren el costo de reposición de un cristal, usualmente tienen un deducible.
Asistencia Vial y Asistencia Legal:
Cubren en caso de necesitarla y normalmente no tienen deducibles o costos.
Las coberturas previamente mencionadas usualmente son las mínimas aceptables por las financieras, pero también se ofrecen pólizas con mayores coberturas opcionales como: Auto Sustituto (Préstamo de auto en caso de reparación), Robo Parcial o de Autopartes, Robo de pertenencias (Pertenencias que se encontraban en el auto), Llantas (Daños por baches o robo), RC en el extranjero (Cobertura de RC en EUA).
Las coberturas previamente mencionadas son únicamente referencias basadas en prácticas comunes, sin embargo pueden variar, por lo que es importante no tomarlas como exactas y validar las coberturas y exclusiones reales de las pólizas que te ofrezcan.
Suma Asegurada
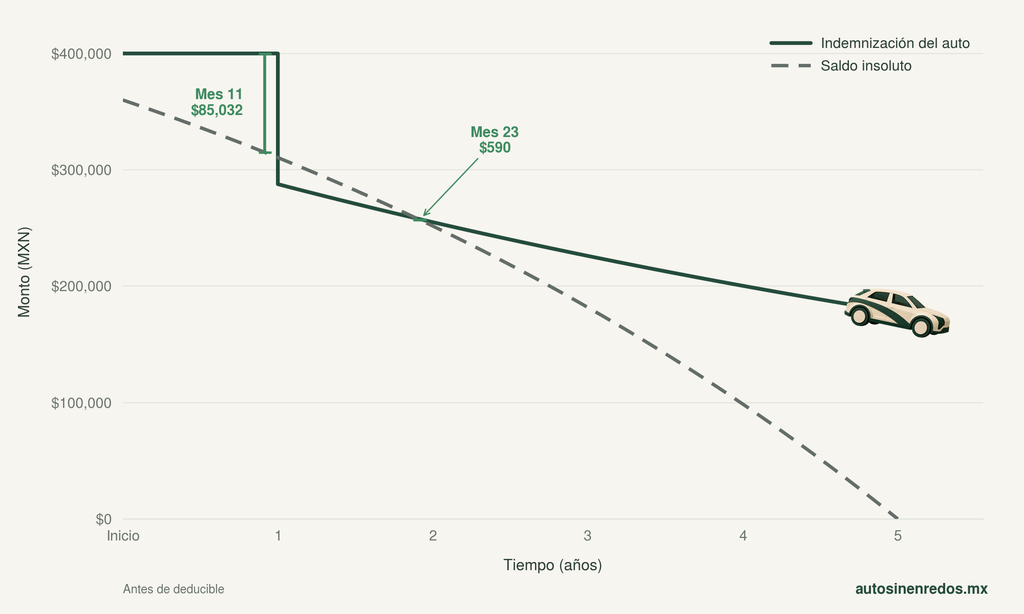
Ligada a las coberturas de Robo y Daños Materiales, la suma asegurada indica cuánto pagará la aseguradora en caso de pérdida total. Por lo regular, para autos nuevos, la mayoría de las pólizas contempla que los primeros 12 meses la indemnización será a valor factura (es decir, al precio del auto nuevo) y los meses subsecuentes a valor comercial. Algunas pólizas ofrecen ampliar la indemnización a valor factura a 2 años (o más).
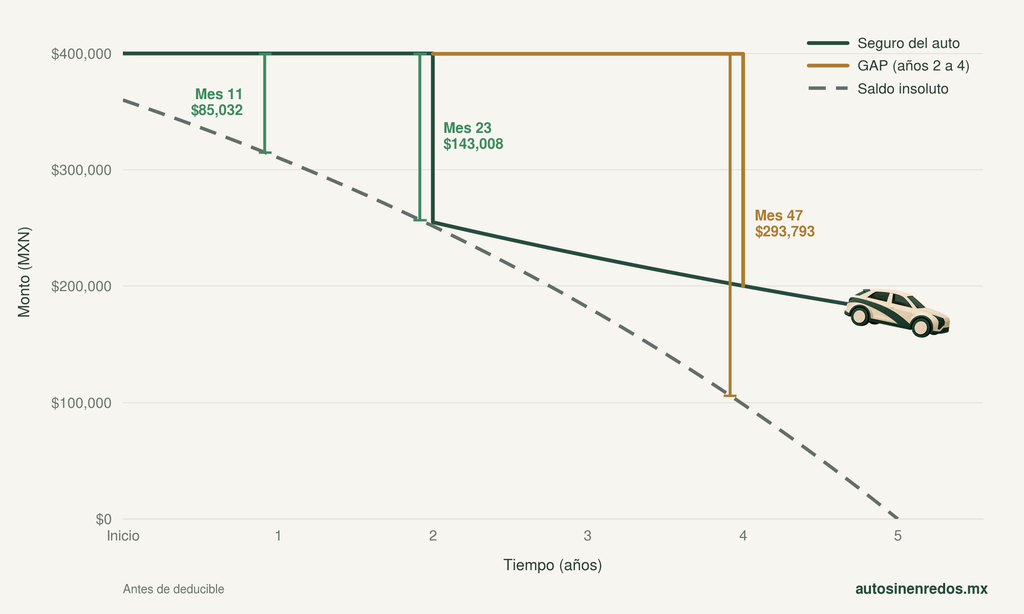
Si ya has leído el contenido de LTV, esta gráfica te será muy sencilla de entender. En este ejemplo, vemos un crédito a 5 años con una tasa de 14.99% y 10% de enganche. Durante los primeros 12 meses se cuenta con indemnización a Valor factura, por lo que en caso de una pérdida total en el mes 11, el asegurado tendrá un saldo a favor de $85,032 que podrá utilizar para pagar el enganche de un nuevo crédito y no quedarse sin auto. Sin embargo, si la pérdida total ocurre en el mes 23, el saldo a favor es de sólo $590 pesos:
Si vemos el mismo ejemplo, pero con un seguro que tiene indemnización a valor factura durante los primeros 24 meses, en caso de una pérdida total en el mes 11, el escenario es el mismo, pero en caso de pérdida total en el mes 23, en lugar de $590, el saldo a favor sería de $143,008:
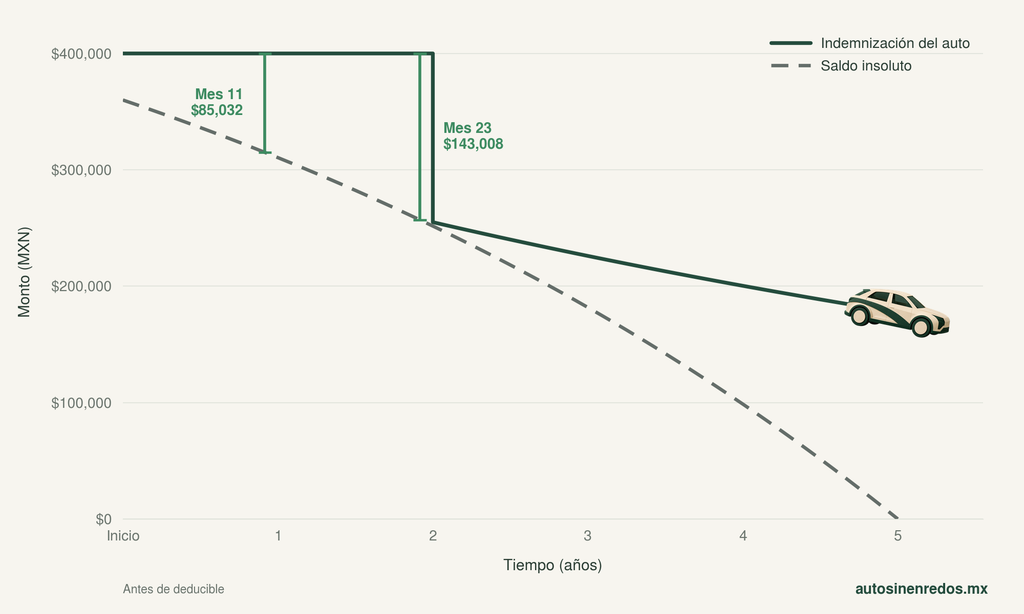
(Ejemplos ilustrativos que no presentan el efecto de los deducibles)
Precios del seguro de Auto
El precio del seguro del auto depende de muchos factores, como siniestralidad del modelo, entidad federativa donde vives, perfil del conductor, edad, antigüedad del auto, etc. Lo ideal siempre será poder comparar costos con diferentes aseguradoras para comparar escenarios reales, sin embargo te compartimos una guía rápida que puedes tener a la mano:
Toma el precio anual de la póliza del seguro, divídela entre el precio del auto y multiplica por 100.
| 2.5 o menos: El precio es sumamente bajo |
| Entre 2.5 a 3.5: El precio es muy competitivo |
| Entre 3.5 a 5.5: Es un precio promedio de mercado |
| Más de 5.5: Es un precio alto |
(Referencias orientativas basadas en la experiencia del autor en el sector)
Por ejemplo, para un auto de $400,000 supongamos 2 escenarios en un crédito de 5 años:
Caso 1: La póliza de 5 años cuesta $65,000 en total. Dividimos entre 5 años para obtener el costo por año = $13,000. Ese monto lo dividimos entre el precio del auto y multiplicamos por 100: $13,000 / $400,000 x 100 = 3.25: El precio es muy competitivo!
Caso 2: La póliza de 5 años cuesta $85,000 en total. Dividimos entre 5 años para obtener el costo por año = $17,000. Ese monto lo dividimos entre el precio del auto y multiplicamos por 100: $17,000 / $400,000 x 100 = 4.25: El precio es promedio del mercado.
Si ambas pólizas ofrecen las mismas coberturas, sin duda la mejor opción es la póliza del caso 1. Sin embargo si la póliza 2 ofreciera otros beneficios adicionales, como Back to Home durante los 5 años del crédito y dos años valor factura en lugar de un año, a opinión del autor, la póliza 2 sería una mejor alternativa.
¡Por ello es importante que conozcas las coberturas de los seguros que te ofrecen, decidas cuáles son las más importantes para ti, y sobre ello evaluar costos y beneficios!
Para complementar una indemnización
En México se ofrece un seguro llamado GAP que por lo regular difiere de su funcionamiento en otros países. En EUA por ejemplo, cubre ante robo o pérdida total, ayudando a cubrir la diferencia entre la indemnización del seguro del auto y la deuda amparada. Sin embargo en México usualmente se ofrece como una extensión de la indemnización a valor factura por más años.
Usando el mismo ejemplo visto previamente, asumiendo que se contrata una póliza GAP que aumenta la indemnización a valor factura hasta 4 años, en caso de pérdida total en el mes 47, la indemnización será por $400,000 dejando un saldo a favor de $293,793, monto que puede ayudar significativamente al asegurado para reemplazar el automóvil con otro crédito a menor plazo o menor pago mensual.
(Ejemplo ilustrativo que no presenta el efecto de los deducibles)
Para proteger los pagos y al acreditado
Seguro de Vida, Incapacidad y Desempleo: Aunque son coberturas distintas, la práctica más común en México es que se ofrece un solo seguro que cubre todo. Si bien aquí te compartimos las coberturas y exclusiones más comunes, es importante que confirmes lo que realmente ampara el seguro que te ofrecen. Este seguro regularmente es obligatorio para todas las personas físicas al adquirir un crédito automotriz.
Vida:
Regularmente cubre el saldo insoluto al momento del fallecimiento del titular del crédito. En este caso, el titular regularmente debe establecer un beneficiario, que será a quien le entreguen la factura del vehículo. Las principales exclusiones son un periodo de espera al inicio del crédito, que pueden ser normalmente de 1 a 6 meses durante los cuales no aplicará la indemnización. Algunas pólizas sí cubren suicidio, pero solicitan un periodo de espera mayor, regularmente de 12 a 24 meses.
Tip: te recomendamos tener tu testamento actualizado y que el beneficiario que estableciste en tu contrato de crédito sea el mismo que tu heredero, de lo contrario, es posible que se puedan generar problemas entre las partes y la financiera si más de 1 persona exige la factura del vehículo.
Desempleo:
Regularmente cubre un número específico de mensualidades del crédito siendo los escenarios más comunes 3, 6 y 9 meses. La principal exclusión regularmente es desempleo voluntario, es decir, si renuncias no cubrirá; debe ser desempleo involuntario (Que te corran) para que cubra. Normalmente sólo aplica para empleados con nómina y seguridad social que tienen cierto tiempo de antigüedad en su empleo y contrato indeterminado, no aplica para empleos informales ni autoempleados o Personas Físicas con Actividad Empresarial. La indemnización suele detenerse una vez que se cuenta nuevamente con empleo, aun si la cobertura es hasta por 9 meses y el desempleo sólo duró 2 meses.
Invalidez Total Permanente:
Muy similar a la cobertura de Vida, pero cubre en caso de que por accidente o enfermedad te sea imposible regresar a tus actividades económicas normales. Por ejemplo, perder ambas piernas en un accidente. Las exclusiones al igual que en vida, suelen ser periodos de espera.
Invalidez Total Temporal:
Similar a la cobertura de desempleo, cubre un número de mensualidades en caso de que por accidente o enfermedad no puedas retomar tus actividades económicas pero sea por una situación temporal. La principal exclusión es que normalmente aplica para personas que no reciben una nómina. Ejemplo: puede aplicar para un Arquitecto de Obra independiente que por accidente se rompió una pierna y por ello no puede continuar visitando la construcción durante 1 o 2 meses mientras se recupera. La indemnización suele detenerse una vez que la actividad económica se puede retomar, aún si la cobertura es hasta por 9 meses y la recuperación sólo tomó 2 meses.
Revisa: Las indemnizaciones de vida e invalidez total permanente NO equivalen necesariamente a un seguro que entregue dinero a tu familia. Revisa exclusiones, edades y qué conceptos del adeudo cubre.
Pólizas de Garantía Extendida
Son Pólizas de Servicios (No de seguros) que cubren desperfectos del vehículo que puedan presentarse después de que la garantía del fabricante termina. Suelen ser ofrecidas por empresas independientes a la Marca Automotriz.
Por ejemplo: Si la garantía de fábrica cubre 3 años o 60,000 KM (lo que pase primero) en defensa a defensa, una póliza de garantía extendida cubre un tiempo y kilometraje adicional siendo escenarios comunes 5 años / 100,000KM o 6 años /120,000 KM.
En caso de contratarlos es sumamente importante revisar las condiciones de cobertura, ya que es posible que saltarse un servicio de mantenimiento preventivo del carnet, sea motivo suficiente para perder la cobertura (y no te devolverán el costo de la garantía extendida).
Contempla que la mayoría de garantías extendidas no cubre piezas de desgaste como llantas y balatas.
¿Cuáles son obligatorios?
La financiera puede exigir seguros como condición del crédito y ofrecer otros como adicionales. Pide por escrito cuáles son requisito y cuáles puedes retirar. Por lo regular los obligatorios son el seguro del auto y el seguro de vida/desempleo.
Respecto al seguro del Auto, recuerda que por Ley, ninguna financiera te puede obligar a contratar un seguro ofrecido por ellos, sin embargo sí pueden obligarte a que contrates un seguro con un externo que cubra sus requisitos mínimos. Revisa cuáles son esos requisitos para tomar la mejor decisión.
El precio del seguro y el costo de financiarlo
Pregunta si el seguro se paga de contado, se cobra periódicamente o se suma al monto financiado. Una póliza anual y una multianual describen su vigencia, no un tipo distinto de protección. Si financias la prima con intereses, pagarás más que su precio de contado. Compara cotizaciones con la misma vigencia, coberturas y deducibles.
Pro tip: Antes de aceptar un producto o seguro adicional, pide dos cotizaciones: una con él y otra sin él. Compara el pago inicial, la mensualidad y el total a pagar; después decide si la protección vale esa diferencia.
Preguntas para llevar a la financiera
- ¿Qué seguros son requisito del crédito y cuáles son adicionales?
- ¿Cuál es el costo, vigencia y forma de pago de cada uno?
- ¿La cobertura aplica a mi ocupación y al uso que daré al auto?
- ¿Cuánto indemniza, quién recibe el pago y qué debo aportar de mi bolsillo?
- ¿Qué carencias, esperas, exclusiones y documentos exige?
- ¿Qué sucede con el seguro si liquido antes, vendo el auto o quiero cancelarlo?
- ¿Puedo contratar con otra aseguradora?
- ¿El seguro del auto siempre liquida el crédito?
- ¿Un seguro de desempleo sirve si trabajo por mi cuenta?
- ¿Puedo dejar de pagar cuando presento un reclamo?